Wprowadzenie
Wynajem długoterminowy zmienia relację z samochodem: zamiast własności pojawia się usługa, a stała rata ma zapewnić spokój i przewidywalność. Jednak pytanie jakie są koszty napraw w najmie długoterminowym pozostaje kluczowe dla osób i firm decydujących się na ten model. Opisane poniżej zasady, scenariusze kosztowe i praktyczne wskazówki pozwolą zrozumieć, co naprawdę może Cię kosztować i jak zminimalizować niespodziewane dopłaty.
Co zwykle obejmuje miesięczny czynsz i kiedy naprawy są wliczone
Na początek wyjaśnienie: miesięczny czynsz w wynajmie długoterminowym to nie tylko opłata za użytkowanie auta, lecz konstrukcja obejmująca część usług serwisowych. Najczęściej w opłacie zawarte są przeglądy okresowe i naprawy wynikające z normalnego zużycia części eksploatacyjnych. Dzięki temu większość rutynowych napraw nie obciąża Twojego portfela bezpośrednio.
W praktyce w miesięcznej racie można znaleźć takie elementy: serwis okresowy, wymiana oleju i filtrów, naprawy wynikające z eksploatacji (np. wymiana klocków hamulcowych, wymiana piór wycieraczek), a czasem także obsługę opon i samochód zastępczy. Warto wiedzieć że zakres zależy od wybranego pakietu: podstawowy czynsz może pokrywać wyłącznie przeglądy, natomiast pełny pakiet serwisowy obejmie także znacznie więcej elementów.
Po krótkim podsumowaniu: jeśli umowa zawiera serwis i przeglądy, większość drobnych napraw zostanie pokryta przez firmę wynajmującą, a Ty odpowiadasz głównie za bieżące zużycie i poprawne użytkowanie pojazdu.
Co nie jest zwykle wliczone i jakie naprawy obciążają najemcę
Nie wszystkie koszty leżą po stronie wynajmującego. Najemca odpowiada za szkody przekraczające normalne zużycie, uszkodzenia mechaniczne wynikłe z wypadków, akty wandalizmu oraz zaniedbania. To tu pojawiają się największe ryzyka finansowe.
Typowe sytuacje, w których zapłacisz samodzielnie: kolizja wymagająca naprawy blacharsko-lakierniczej powyżej udziału własnego w ubezpieczeniu, rozległe uszkodzenie wnętrza (poplamiona lub rozdarcia tapicerki), szkody powstałe wskutek przewożenia zwierząt bez odpowiedniej ochrony, a także uszkodzenia wynikające z niewłaściwej eksploatacji (np. przegrzany silnik przez brak oleju). Zwykłe zużycie, takie jak drobne rysy lakieru czy naturalne zużycie bieżnika, będzie oceniane w kontekście normatywnego zużycia określonego w umowie.
Na koniec tej części: różnica między naprawą wliczoną a tą obciążającą najemcę sprowadza się do oceny czy szkoda jest naturalnym skutkiem eksploatacji, czy przekracza standardy określone w umowie.
Typowe koszty napraw — orientacyjne widełki cenowe
Aby zaplanować budżet, przydatne są konkretne liczby. Poniższa tabela przedstawia przykładowe koszty typowych napraw i sytuacji, z którymi najemca może się spotkać. Są to wartości orientacyjne, zależne od modelu auta i regionu.
| Naprawa lub opłata | Przykładowy koszt (PLN) | Kiedy płaci najemca |
|---|---|---|
| Wymiana żarówki lub pióra wycieraczki | 20-150 | Zazwyczaj wliczone w pakiet, jeśli nie — najemca |
| Wymiana klocków hamulcowych (przód) | 200-600 | Wliczone przy pełnym serwisie, inaczej najemca |
| Wymiana opony (standard) | 150-400 | Jeśli nie ma obsługi opon w pakiecie, najemca |
| Naprawa szyb (mała rysa) | 200-800 | Niekiedy pokrywa ubezpieczenie, inaczej najemca |
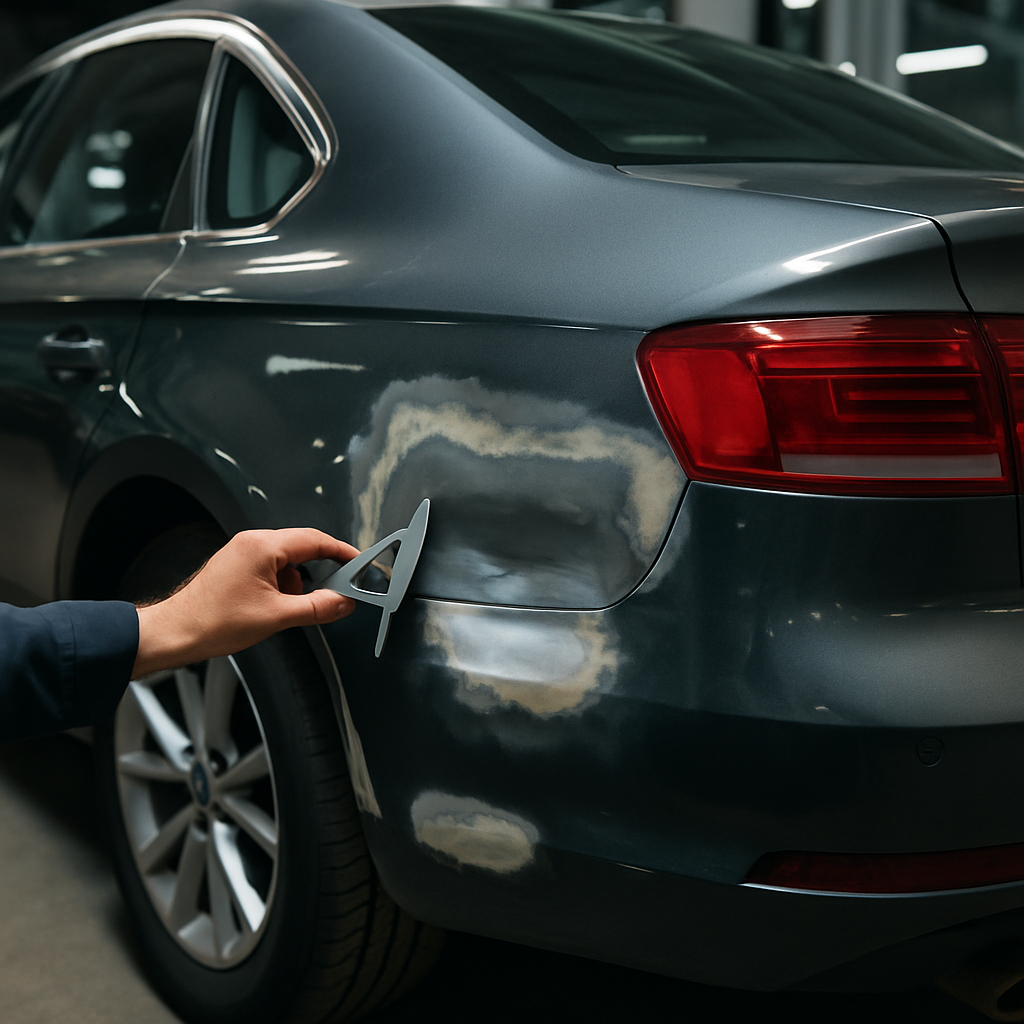
| Lakierowanie elementu (drobne) | 800-2500 | Zwykle najemca przy uszkodzeniach ponadnormatywnych |
| Naprawa powypadkowa (blacha, lakier) | 3000-15000+ | Najemca jeśli szkoda nieobjęta przez AC lub jest udział własny |
| Remont wnętrza (tapicerka) | 500-5000 | Najemca przy znacznym zniszczeniu |
| Naprawa poważnej awarii mechanicznej (np. turbosprężarka) | 2000-15000 | Zależnie od przyczyny; często pokrywa gwarancja/ubezpieczenie lub wynajmujący |
Tabela powinna służyć do orientacji: najemca powinien sprawdzać, które pozycje w jego umowie są wliczone i jakie obowiązują limity oraz udział własny.
Mechanizmy finansowe które wpływają na Twoje koszty
Umowa najmu zawiera kilka kluczowych mechanizmów rozliczeniowych: udział własny w szkodzie, kaucja lub wpłata początkowa, limit kilometrów i opłata za jego przekroczenie, a także polityka rozliczeń przy zwrocie pojazdu. Każdy z tych elementów wpływa na wysokość ewentualnych dopłat.
Udział własny w ubezpieczeniu oznacza, że przy szkodzie część kosztów ponosi najemca. Wybór wyższego udziału obniża miesięczną ratę, ale zwiększa ryzyko kosztów przy zdarzeniu. Wpłata początkowa działa odwrotnie: im wyższa, tym niższa rata i mniejsze ryzyko dopłat przy bieżących naprawach, jeśli umowa przewiduje korzystniejsze warunki serwisowe dla wyższych wpłat. Limit kilometrów rozliczany jest zwykle stawką za każdy przekroczony kilometr; typowe stawki to 0,30-1,50 PLN za km, zależnie od umowy i klasy auta.
W czasie zwrotu pojazdu firma wynajmująca wykonuje protokół zdawczo-odbiorczy i porównuje stan auta z zapisami umowy oraz dokumentacją serwisową. Wszelkie usterki wymagające napraw ponad normę zostaną wycenione i obciążą najemcę.
Scenariusze z życia — realne przykłady kosztowe
Opisy praktyczne pomagają zobaczyć, jakie sumy mogą wystąpić w konkretnych sytuacjach.
Scenariusz 1: normalna eksploatacja z pakietem serwisowym Nawet przy rocznym przebiegu 20 000 km i regularnym serwisowaniu może pojawić się wymiana klocków hamulcowych i oleju. Jeśli umowa zawiera serwis, miesięczny czynsz pozostaje bez zmian, a natychmiastowe koszty dla najemcy ograniczają się do paliwa i drobnych dodatków.
Scenariusz 2: przebicie opony i wymiana felgi Przebicie opony na dziurze spowodowanej przez czynnik zewnętrzny: jeśli w pakiecie nie ma obsługi opon, koszt może wynieść 150-400 PLN. Jeśli natomiast opona uszkodzona na skutek wady konstrukcyjnej — często pokrywa to serwis lub gwarancja producenta.
Scenariusz 3: kolizja parkingowa z uszkodzeniem zderzaka Krótka kolizja, zarysowanie i konieczność lakierowania zderzaka: koszt 2000-6000 PLN. Przez ubezpieczenie z udziałem własnym najemca może zapłacić część kosztów; w przypadku braku zgłoszenia lub winy najemcy pełen koszt spadnie na niego.
Scenariusz 4: zwrot po umowie z ponadnormatywnymi śladami użytkowania Po 3 latach użytkowania auta z widocznymi przetarciami tapicerki i głębokimi rysami lakieru może pojawić się faktura końcowa na kilka tysięcy złotych. Regularne dokumentowanie stanu auta i korzystanie z usług wskazanych w umowie redukuje prawdopodobieństwo wysokiej dopłaty.
Jak skutecznie ograniczyć ryzyko dodatkowych kosztów
Dobre praktyki obniżają ryzyko niespodzianek finansowych. Po pierwsze: dokładne przeczytanie umowy i zrozumienie definicji normatywnego zużycia pozwala uniknąć sporów przy zwrocie. Po drugie: dokumentowanie stanu auta zdjęciami przy odbiorze i regularnie w trakcie trwania umowy stanowi mocny dowód w przypadku reklamacji. Po trzecie: wybór odpowiedniego pakietu serwisowego i obsługi opon upraszcza codzienność i eliminuje wiele pojedynczych kosztów.
Dodatkowo warto negocjować warunki udziału własnego i limitów kilometrów pod kątem realnego użytkowania: jeśli jeździsz dużo, zwiększenie limitu załatwionego w umowie jest tańsze niż dopłaty za przekroczenia. Jeśli natomiast obawiasz się szkód, rozważ obniżenie udziału własnego kosztem wyższej raty.
Podsumowanie praktycznych zasad: serwisuj auto zgodnie z harmonogramem, fotografuj stan pojazdu, wybierz pakiety zabezpieczające największe ryzyka i patrz uważnie na zapisy dotyczące stanu zwrotu.
Na co zwrócić uwagę przy negocjacjach umowy, aby zminimalizować koszty napraw
Przy podpisywaniu umowy zwróć uwagę na: szczegółowy wykaz usług w ramach czynszu, definicję normatywnego zużycia, wysokość udziału własnego, warunki ubezpieczenia i opcje auto zastępcze. Upewnij się, że w protokole odbioru auta zostaną odnotowane wszelkie uszkodzenia, nawet drobne, oraz poproś o wzór protokołu zwrotu — ułatwi to planowanie ewentualnych napraw przed oddaniem auta.
Negocjując, zapytaj też o elastyczność limitu kilometrów i możliwość dokupienia pakietu opon lub assistance. Czasami nawet niewielka dopłata do raty za pełny pakiet serwisowy zwróci się w krótkim czasie, eliminując konieczność ponoszenia pojedynczych wydatków.
Wnioski
Koszty napraw w najmie długoterminowym wynikają z trzech źródeł: elementów wliczonych w czynsz, opłat za szkody ponadnormatywne oraz mechanizmów rozliczeniowych takich jak udział własny i kary za przekroczenie kilometrów. Dzięki świadomemu wyborowi pakietu, regularnemu serwisowi i dobremu udokumentowaniu stanu pojazdu można znacząco ograniczyć ryzyko dużych dopłat. Twoim zadaniem jest porównanie ofert pod kątem zakresu serwisu i warunków zwrotu, a także oszacowanie realnego przebiegu i stylu użytkowania samochodu.
Najczęściej zadawane pytania
Czy w najmie długoterminowym naprawy awaryjne zawsze są wliczone w miesięczną ratę?
Nie zawsze. Rutynowe przeglądy i naprawy wynikające z normalnego zużycia często są wliczone, ale naprawy wynikające z kolizji, wandalizmu lub zaniedbań zwykle obciążają najemcę, chyba że wykupiono rozszerzone ubezpieczenie.
Ile zwykle kosztuje naprawa po kolizji, jeśli odpowiada najemca?
Zakres jest szeroki: drobne naprawy blacharskie zaczynają się od około 2000 PLN, a poważniejsze remonty mogą kosztować kilkanaście tysięcy złotych. Ostateczna kwota zależy od zakresu uszkodzeń i modelu auta.
Co to jest ponadnormatywne zużycie i jak je rozliczają?
Ponadnormatywne zużycie to uszkodzenia, które przekraczają przyjęte w umowie normy eksploatacyjne. Przy zwrocie pojazdu firma sporządza protokół i wycenę napraw; najemca zostanie obciążony kosztami usunięcia takich uszkodzeń.
Czy warto wykupić pełen pakiet serwisowy i obsługę opon?
Jeśli cenisz przewidywalność wydatków i chcesz uniknąć jednorazowych dopłat, pełen pakiet ma sens. Dla osób jeżdżących dużo lub ceniących wygodę może okazać się opłacalny.
Jak zminimalizować opłaty przy zwrocie auta?
Regularne serwisowanie w autoryzowanych punktach zalecanych przez umowę, dokumentowanie stanu auta zdjęciami przy odbiorze i przed zwrotem oraz naprawianie drobnych uszkodzeń we własnym zakresie przed oddaniem pojazdu obniżają ryzyko wysokiej faktury końcowej.
Co zrobić w razie sporu o koszty napraw po zwrocie pojazdu?
Poproś o szczegółowy protokół i wycenę, porównaj je ze stanem dokumentowanym zdjęciami. W razie wątpliwości warto zgłosić reklamację i skorzystać z mediacji lub opinii niezależnego rzeczoznawcy.
Czy wpłata początkowa zmniejsza ryzyko kosztów napraw?
Wpłata początkowa obniża ratę i może wpłynąć na warunki umowy, ale sama w sobie nie eliminuje odpowiedzialności za szkody ponadnormatywne. Jej główną funkcją jest poprawa warunków finansowych umowy.
Jak liczona jest opłata za przekroczenie limitu kilometrów?
Opłata za nadliczbowy kilometr jest określona w umowie i zwykle wyrażona jako stała stawka za każdy dodatkowy kilometr. Przed podpisaniem umowy oszacuj realistyczny roczny przebieg i rozważ wykupienie wyższego limitu jeśli jeździsz więcej.